Crédito con garantía hipotecaria: cómo funciona y qué revisar para no perder tu casa
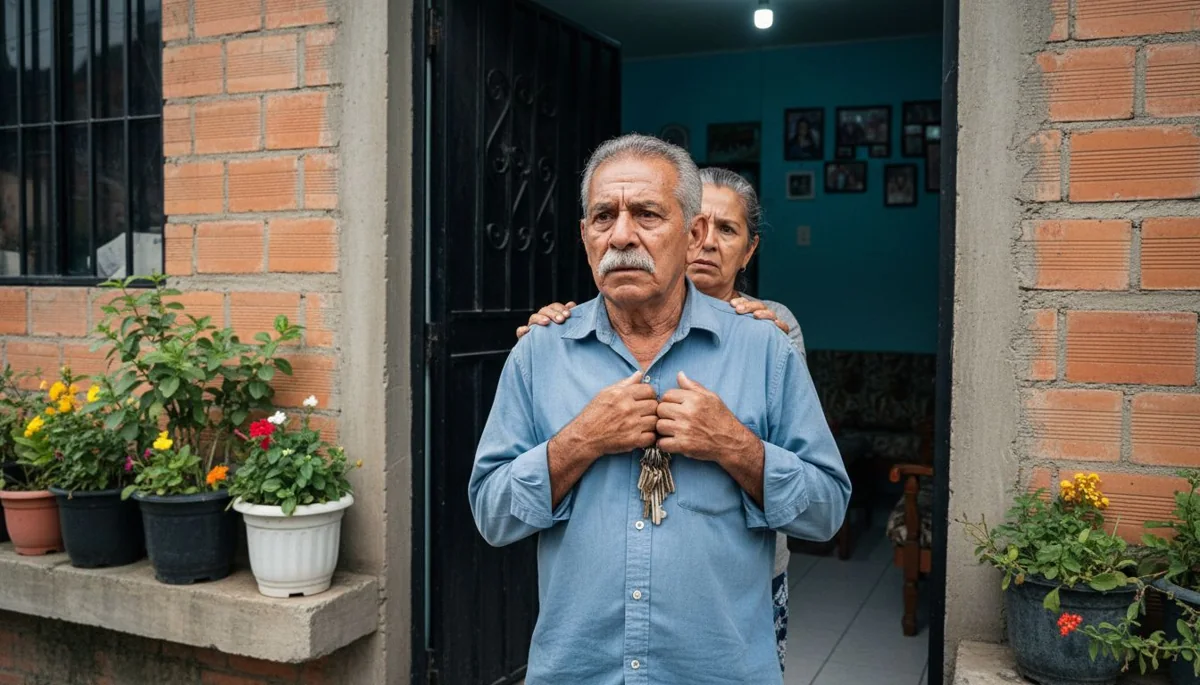
Don Hernando tenía la casa pagada en un barrio de Itagüí y necesitaba plata para operar a su esposa. Un conocido le prestó en una semana, sin preguntas. Le pidió solo dos cosas: firmar una letra de cambio y hacer en la notaría una hipoteca sobre la casa. Dos años después, la deuda era más grande que el préstamo y la casa estaba embargada. Un crédito con garantía hipotecaria puede salvar una emergencia o puede costarle la vivienda a una familia entera. En esta guía te explicamos cómo funciona, qué revisar antes de firmar y qué señales indican que el préstamo pone en riesgo tu casa.
¿Qué es un crédito con garantía hipotecaria?
Es un préstamo en el que dejás tu inmueble como respaldo de la deuda. La hipoteca se hace por escritura pública en una notaría y se inscribe en la oficina de registro, en el folio de matrícula de la casa. Desde ese momento, el certificado de tradición y libertad muestra que la vivienda tiene un gravamen a favor de quien te prestó.
No hay que confundirlo con el crédito hipotecario para comprar vivienda. En ese caso el banco te presta para adquirir la casa y la hipoteca recae sobre la misma casa que comprás. En el crédito con garantía hipotecaria, la casa ya es tuya y la ponés de respaldo para conseguir plata para otra cosa: una deuda, un negocio, una enfermedad. Si querés entender la figura de la hipoteca por dentro, la explicamos en qué es una hipoteca, y el préstamo para comprar, en qué es el crédito hipotecario.
¿Quién presta con garantía hipotecaria y cuál es la diferencia?
Hay dos mundos y se parecen poco. Por un lado, entidades vigiladas: bancos y compañías de financiamiento que vigila la Superintendencia Financiera, y cooperativas con actividad financiera que vigila la Superintendencia de la Economía Solidaria. Estudian tu capacidad de pago, te entregan un plan de pagos por escrito y responden ante su supervisor si algo sale mal.
Por el otro lado están los prestamistas particulares: personas o «inversionistas» que prestan con hipoteca sin estudio de crédito. Su ventaja es la velocidad. El problema es que nadie los supervisa, muchas veces fijan intereses por encima de lo que permite la ley y el contrato lo redactan ellos.
| Qué revisar | Entidad vigilada | Prestamista particular |
|---|---|---|
| Quién lo supervisa | Superfinanciera o Supersolidaria | Nadie; solo un juez si hay pleito |
| Interés | Plan de pagos por escrito con tasa conocida | Pactado de palabra o en la letra; puede pasar la usura |
| Estudio de crédito | Sí, revisa tu capacidad de pago | Casi nunca; le basta la casa |
| Dónde reclamar | Defensor del consumidor financiero y la superintendencia | Demanda o denuncia penal |
Fuente: Superintendencia Financiera de Colombia, Superintendencia de la Economía Solidaria y Código de Comercio (artículo 884). Elaboración de Hepacom. Verificá cada entidad en el canal oficial antes de firmar.
¿Cuánto interés pueden cobrarte por un crédito con garantía hipotecaria?
Hay un techo legal. La Superintendencia Financiera certifica cada mes el interés bancario corriente, que es la base para calcular el interés máximo que se puede cobrar según el artículo 884 del Código de Comercio. Por encima de ese máximo está la usura, que el artículo 305 del Código Penal castiga como delito.
Para octubre de 2026, la Superfinanciera fijó con la Resolución 1472 de 2026 un interés bancario corriente de 19,06 % efectivo anual para crédito de consumo y ordinario, y una tasa de usura de 28,59 % efectivo anual. Esas cifras rigen del 1 al 31 de octubre y cambian cada mes, así que revisá la del mes en que firmás.
¿Cómo se ve eso en la vida real? Un prestamista que cobra «el 5 % mensual» parece barato porque el número es pequeño. Pero 5 % al mes, con intereses que se acumulan, da bastante más del 60 % al año, más del doble del techo de octubre. Si te hablan en tasa mensual, pedí que te la escriban en efectivo anual. Si no quieren, ya sabés por qué. Para comparar ofertas de bancos te sirve nuestra guía de tasas de interés hipotecarias.
¿Qué revisar antes de firmar un crédito con garantía hipotecaria?
- Sacá el certificado de tradición y libertad de tu casa. Se pide en línea en el portal de certificados de la Superintendencia de Notariado y Registro con el número de matrícula inmobiliaria, que aparece en la escritura o en el predial. Pagalo solo en ese portal oficial, no en páginas de terceros.
- Leé la minuta de la escritura antes del día de la firma. Pedí que te la manden con anticipación. Fijate si la hipoteca es «abierta» o «de cuantía indeterminada»: en ese caso la casa respalda no solo este préstamo, sino otras deudas que tengás o llegués a tener con el mismo acreedor.
- Confirmá que la plata que recibís sea la misma que dice el papel. Si firmás por 20 millones y te entregan 15, ya estás pagando intereses sobre plata que nunca recibiste.
- Pedí el plan de pagos por escrito, con la tasa en efectivo anual, el número de cuotas y lo que pasa si te atrasás.
- Preguntá quién paga los gastos de notaría y registro. Constituir y luego cancelar la hipoteca cuesta plata. En nuestra guía de gastos de escrituración está el detalle de esos cobros.
¿Qué pasa si no podés pagar?
El acreedor puede demandarte en un proceso ejecutivo para hacer efectiva la garantía, que el Código General del Proceso regula en su artículo 468. En ese proceso el juez puede ordenar el embargo de la casa, que queda inscrito en el certificado de tradición, y después el remate. Con lo que se obtiene en el remate se paga la deuda, los intereses y los costos del proceso.
Por eso conviene moverse desde el primer atraso; si esperás a que llegue la demanda, quedan menos salidas. Con una entidad vigilada podés pedir una reestructuración o un nuevo plan de pagos. Con un particular, buscá asesoría jurídica gratuita en un consultorio jurídico universitario o en la personería de tu municipio, y guardá todos los recibos y mensajes. Si el interés que te cobraron pasaba la usura, eso también se puede denunciar.
Errores comunes con un crédito con garantía hipotecaria
- Firmar una letra de cambio en blanco. Una letra sin valor ni fecha la puede llenar después el acreedor. Firmá solo documentos completos y quedate con una copia.
- Hipotecar la casa familiar sin contarle a la familia. Si hay compañero o compañera permanente, hijos que viven ahí o un patrimonio de familia inscrito, la decisión los afecta a todos. Revisá en el certificado de tradición si la casa tiene alguna afectación antes de firmar.
- Pagar en efectivo sin recibo. En un pleito, lo que no está escrito no existe. Pagá por transferencia o pedí recibo firmado de cada cuota.
Preguntas frecuentes sobre el crédito con garantía hipotecaria
¿Puedo hipotecar una casa que todavía estoy pagando?
Si ya tiene una hipoteca a favor del banco que te prestó para comprarla, una segunda hipoteca depende de lo que diga ese contrato y de que otro acreedor la acepte en segundo grado. Preguntalo primero a tu banco.
¿Cuál es el interés máximo que me pueden cobrar este mes?
Para octubre de 2026, la usura para crédito de consumo y ordinario es 28,59 % efectivo anual, según la Superfinanciera. La cifra cambia cada mes.
¿Cómo se levanta la hipoteca cuando termino de pagar?
Con una escritura de cancelación que firma el acreedor en notaría y que luego se registra. Pedila apenas pagues la última cuota; si no se cancela, el gravamen sigue apareciendo en el certificado.
¿Un prestamista puede quedarse con mi casa sin juez?
No. Para rematar la casa necesita un proceso judicial. Si alguien te presiona para firmar una venta o una dación en pago, buscá asesoría antes de firmar cualquier cosa.
¿Cómo te acompaña Hepacom?
En la Fundación Hechos Para la Comunidad trabajamos para que las familias tengan una vivienda digna, y eso también es cuidar la casa que ya tienen. Una hipoteca firmada a las carreras puede deshacer en dos años lo que costó una vida construir. Si te ofrecen un préstamo con tu casa de por medio, leé antes nuestra guía sobre estafas con subsidios, porque los avivatos usan los mismos trucos.
Si tenés dudas sobre tu caso, escribinos a donaciones@hepacom.org o entrá a nuestra página de contacto y te orientamos hacia el canal que corresponde. Hepacom no presta plata, no intermedia créditos y no recibe hipotecas.
Última actualización: octubre de 2026. Guía informativa. El trámite lo realiza la entidad oficial. Verificá en el canal oficial. Hepacom no cobra ni gestiona pagos.
Seguí leyendo — más sobre Crédito y financiación de vivienda
Ahorro programado para vivienda: cómo funciona y por qué te lo piden para el subsidio
Qué es el ahorro programado para vivienda, por qué da puntaje para el subsidio, cuánto ahorrar, en qué entidades se abre y qué …
Leer más →Leasing habitacional: qué es, cómo funciona y quién puede pedirlo
Leasing habitacional: qué es según la Superintendencia Financiera, cómo se compone el canon que pagás cada mes, quién puede ped…
Leer más →Crédito hipotecario Bancolombia: requisitos, plazos y cómo pedirlo
Crédito hipotecario Bancolombia: cuánto financia (80% VIS / 70% No VIS), plazos en pesos y UVR, ingreso mínimo desde 1 SMMLV y …
Leer más →Qué es una hipoteca y en qué se diferencia del crédito hipotecario
¿Qué es una hipoteca y en qué se diferencia del crédito hipotecario? La garantía sobre tu vivienda, cómo se constituye en Colom…
Leer más →Tu donación construye la próxima casa
Si esta historia te movió algo, convertilo en un techo para una familia colombiana.
Donar ahora ♥